¿Cabe la posibilidad de anularse la cláusula suelo?, ¿Qué consecuencias tendría?
Desde que el Tribunal Supremo dictase la famosa Sentencia de fecha 9 de Mayo de 2.014, ratificada posteriormente por su Sentencia de fecha 25 de Marzo de 2.015, la posibilidad de eliminar la cláusula suelo ha crecido exponencialmente.
En este sentido, dicho Tribunal estableció que las cláusulas suelo serán nulas cuando no se hayan cumplido los requisitos de transparencia y/o claridad exigidos a las entidades financieras establecidos tanto en la Ley sobre Condiciones Generales de la Contratación como en la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias.
Las consecuencias de declarar la nulidad de la cláusula suelo sería tenerla por inexistente y, en la mayoría de los casos, se procedería

a la devolución por parte del banco de los intereses pagados de más desde la firma de la hipoteca, conforme a la sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016 (antes el Tribunal Supremo la limitaba a mayo de 2013).
¿Qué documentación sería necesaria para presentar la oportuna demanda judicial?
- Escritura de Préstamo con Garantía Hipotecaria o Escritura de hipoteca.
- Oferta vinculante donde se contienen las cláusulas más importantes del préstamo (en caso de que su banco se la hiciese y Ud. la firmase). Dicha oferta debió presentársela el banco con anterioridad a la firma de la hipoteca ante el Notario.
- Cuadro de amortización de su préstamo y algunos recibos bancarios.
- Cualquier otro documento referido a la hipoteca o préstamo.
¿Qué posibilidades de éxito existen y cuáles son los honorarios que habrían de abonarse?
A día de hoy, los profesionales que componen el despacho MORÁN Y ASOCIADOS han reclamado con éxito más del 98% de las reclamaciones efectuadas, habiendo conseguido que sus clientes recuperen importantes cantidades de dinero.
En cuanto a los honorarios, los mismos se detallan a continuación:
PRIMERA CONSULTA. La primera consulta se celebra en nuestro despacho y tiene un coste fijo que se descuenta de los honorarios si nos encarga el asunto; por teléfono le orientamos sobre plazos y documentación.
HONORARIOS. Se fijan por escrito en la hoja de encargo antes de iniciar la reclamación. En las reclamaciones de gastos de hipoteca son el 20 % de lo recuperado más las costas que se impongan al banco.
FINANCIACIÓN. Existe la posibilidad de fraccionar el pago de los honorarios.
Presupuesto cerrado y a su medida
 de Sentencias Ganadas
Los procedimientos sobre cláusulas suelo que hemos tramitado se han resuelto, por sentencia o por acuerdo con la entidad, con la devolución de las cantidades cobradas de más.
Le explicamos en la primera consulta los plazos reales de su reclamación, con y sin juicio.
Estudiamos su escritura en la primera consulta.
Sólo tramitamos casos que vemos viables.
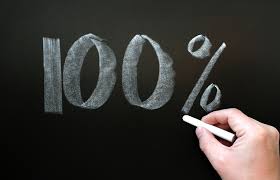
100% de casos ganados.
Las ventajas de trabajar con nosotros
Honorarios por escrito
Antes de iniciar la reclamación le entregamos la hoja de encargo con los honorarios, sin sorpresas.
Primera consulta en el despacho
Su coste se descuenta de los honorarios si nos encarga el asunto.
Plazos realistas
Le explicamos desde el principio cuánto puede durar la reclamación, con acuerdo o con juicio.
Cálculo de lo cobrado de más
Con su escritura y sus recibos calculamos cuánto le ha cobrado el banco de más desde la firma de la hipoteca.
Devolución íntegra
Desde la sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016, la devolución de lo cobrado por la cláusula suelo es íntegra, desde la firma del préstamo y no solo desde mayo de 2013.
Nuestra experiencia en el Sector Bancario nos avala
Nuestro trabajo
Estudio del caso, cálculo de cuantías, negociación previa con el banco o caja, eliminación de su cláusula suelo y recobro de cantidades indebidas. En caso de no poder llegar a un acuerdo amistoso se interpondrá la correspondiente acción judicial, pero sólo como última posibilidad.
 Elaboramos una estrategia junto al clienteEl cliente tendrá acceso al expediente desde el comienzo hasta el final.
 Contacto directo con el cliente
 Presupuesto cerradoFinanciación a su medida. Copia de escritos.
Guías para reclamar los gastos de hipoteca y las cláusulas abusivas
Respuestas claras, con la doctrina del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea, a las dudas más frecuentes de quienes quieren reclamar a su banco.